
คู่มือฉบับสมบูรณ์สำหรับเจ้าของธุรกิจและนักลงทุน พร้อมตัวอย่างการคำนวณจริงจากกรณีศึกษาโรงพยาบาลเอกชน
1. ทำไมต้องรู้วิธีประเมินมูลค่าธุรกิจ
ไม่ว่าจะกำลังเตรียมขายกิจการ ระดมทุนจากนักลงทุน วางแผนสืบทอดกิจการให้ทายาท จัดโครงสร้างภาษี หรือแม้แต่ต้องการรู้ “ราคาที่แท้จริง” ของสิ่งที่ตัวเองสร้างมา คำถามที่เจ้าของธุรกิจแทบทุกคนต้องเจอสักวันคือ “ธุรกิจของเรามีมูลค่าเท่าไหร่” การประเมินมูลค่าธุรกิจ (Business Valuation) จึงไม่ใช่เรื่องของนักลงทุนหรือวาณิชธนกิจเพียงอย่างเดียว แต่เป็นทักษะพื้นฐานที่เจ้าของกิจการทุกขนาดควรเข้าใจ
บทความนี้จะพาไปทำความเข้าใจแนวคิดหลักในการประเมินมูลค่าธุรกิจ 3 วิธีที่ใช้กันทั่วโลก พร้อมตัวอย่างการคำนวณแบบเห็นภาพจริงจากกรณีศึกษาสมมติ “โรงพยาบาลเอกชน ABC” เพื่อให้นำไปปรับใช้กับธุรกิจของตัวเองได้ทันที
2. มูลค่าธุรกิจ (Value) กับ ราคา (Price) ต่างกันอย่างไร
ก่อนจะประเมินมูลค่าธุรกิจ ต้องแยกสองคำนี้ให้ออกก่อน “มูลค่า” คือตัวเลขที่คำนวณได้จากปัจจัยพื้นฐานทางการเงิน เช่น กระแสเงินสด ความเสี่ยง และการเติบโต ส่วน “ราคา” คือตัวเลขที่ผู้ซื้อและผู้ขายตกลงกันจริงในการซื้อขาย ซึ่งอาจสูงหรือต่ำกว่ามูลค่าได้ ขึ้นอยู่กับอำนาจต่อรอง ความเร่งด่วน หรือมูลค่าเชิงกลยุทธ์ที่ผู้ซื้อบางรายมองเห็นเป็นพิเศษ
ปัจจัยหลักที่กำหนดมูลค่าธุรกิจมี 4 กลุ่มใหญ่:
- กระแสเงินสดที่ธุรกิจสร้างได้ (Cash Flow) — ยิ่งสร้างเงินสดได้มากและสม่ำเสมอ มูลค่ายิ่งสูง
- อัตราการเติบโต (Growth) — ธุรกิจที่มีแนวโน้มเติบโตย่อมมีมูลค่าสูงกว่าธุรกิจที่หยุดนิ่ง
- ความเสี่ยง (Risk) — ธุรกิจที่พึ่งพาลูกค้ารายเดียวหรือผู้บริหารคนเดียวจะถูกมองว่าเสี่ยงกว่า และถูกคิดลดมูลค่าลง
- สินทรัพย์ที่ธุรกิจถือครอง (Assets) — ที่ดิน อาคาร เครื่องจักร หรือทรัพย์สินทางปัญญา
3. สามแนวทางหลักในการประเมินมูลค่าธุรกิจ
ในทางปฏิบัติ นักประเมินมูลค่าธุรกิจทั่วโลกใช้กรอบแนวคิด 3 แนวทางหลัก ซึ่งแต่ละแนวทางมองมูลค่าจากมุมที่ต่างกัน และมักใช้ร่วมกันเพื่อตรวจสอบไขว้ (cross-check) ผลลัพธ์ซึ่งกันและกัน
3.1 วิธีรายได้ (Income Approach) — Discounted Cash Flow (DCF)
แนวคิดคือมูลค่าธุรกิจเท่ากับผลรวมของกระแสเงินสดอิสระ (Free Cash Flow) ที่ธุรกิจจะสร้างได้ในอนาคต แล้วคิดลดกลับมาเป็นมูลค่าปัจจุบันด้วยอัตราคิดลดที่สะท้อนความเสี่ยง (WACC) สูตรพื้นฐานคือ:
มูลค่าธุรกิจ = Σ [FCFt ÷ (1+WACC)^t] + มูลค่าสุดท้าย (Terminal Value)
วิธีนี้เหมาะกับธุรกิจที่มีกระแสเงินสดคาดการณ์ได้ค่อนข้างชัดเจน เช่น ธุรกิจที่มีสัญญาระยะยาวหรือรายได้ประจำ (recurring revenue) ข้อดีคือสะท้อน “ศักยภาพในอนาคต” ของธุรกิจได้ตรงที่สุด แต่ผลลัพธ์จะอ่อนไหวต่อสมมติฐานการเติบโตและอัตราคิดลดที่เลือกใช้มาก
3.2 วิธีตลาด (Market Approach) — Comparable Company / Precedent Transactions
แนวคิดคือดูว่าตลาดให้มูลค่าธุรกิจที่คล้ายกันไว้เท่าไหร่ แล้วนำมาเทียบเคียงกับธุรกิจที่ต้องการประเมิน โดยใช้ตัวคูณ (Multiple) เช่น EV/EBITDA หรือ P/E เป็นตัวกลาง
- Comparable Company Analysis — เทียบกับบริษัทจดทะเบียนในอุตสาหกรรมเดียวกัน
- Precedent Transactions — เทียบกับดีลซื้อขายกิจการที่เกิดขึ้นจริงในอดีต
มูลค่ากิจการ (Enterprise Value) = EBITDA ของบริษัท × ตัวคูณเฉลี่ยของกลุ่มเทียบเคียง
ข้อดีคือสะท้อน “ราคาที่ตลาดยอมจ่ายจริง” แต่ข้อจำกัดคือธุรกิจ SME มักไม่มีบริษัทเทียบเคียงที่ใกล้เคียงพอ และมักต้องปรับลดตัวคูณลงเพราะขนาดเล็กกว่าและสภาพคล่องในการซื้อขายหุ้นต่ำกว่าบริษัทจดทะเบียน
3.3 วิธีสินทรัพย์ (Asset-Based Approach)
แนวคิดคือมูลค่าธุรกิจเท่ากับมูลค่าสินทรัพย์รวมหักด้วยหนี้สินรวม (Net Asset Value) โดยอาจใช้ราคาตามบัญชี ราคาประเมินใหม่ (fair value) หรือราคาทดแทน (replacement cost) ก็ได้ วิธีนี้เหมาะกับธุรกิจที่มีสินทรัพย์จับต้องได้จำนวนมาก เช่น อสังหาริมทรัพย์ โรงพยาบาล โรงงาน หรือธุรกิจที่กำลังจะเลิกกิจการ (liquidation) แต่ข้อจำกัดคือไม่ได้สะท้อนศักยภาพในการทำกำไรหรือมูลค่าแบรนด์ จึงมักใช้เป็น “มูลค่าขั้นต่ำ” (floor value) มากกว่าจะใช้เป็นตัวเลขสุดท้าย
4. กรณีศึกษา: ประเมินมูลค่า “โรงพยาบาลเอกชน ABC” (ตัวอย่างสมมติ)
เพื่อให้เห็นภาพชัดเจน ลองสมมติ “โรงพยาบาลเอกชน ABC” ขนาดกลาง มีรายได้ปีล่าสุด (ปีฐาน) 600 ล้านบาท อัตรากำไร EBITDA margin 21% (EBITDA = 126 ล้านบาท) มีแผนขยายศูนย์การแพทย์เฉพาะทางเพิ่มเติม และประเมินมูลค่าด้วยทั้ง 3 วิธีเพื่อเปรียบเทียบ
Exhibit 1: ประมาณการรายได้และกระแสเงินสดอิสระ 5 ปี
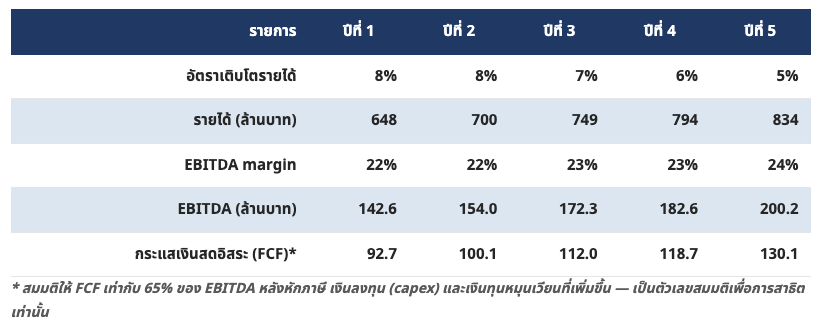
Exhibit 2: วิธีรายได้ (DCF) — WACC 12%, การเติบโตระยะยาว 3%
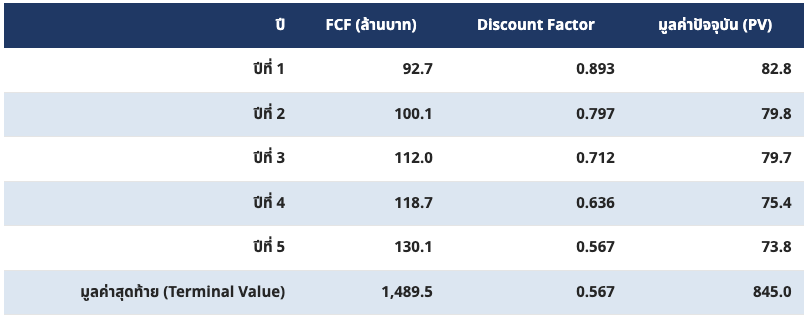
มูลค่ากิจการตามวิธี DCF = 391.5 + 845.0 ≈ 1,237 ล้านบาท
Exhibit 3: วิธีตลาด (Comparable Company)
กลุ่มโรงพยาบาลเอกชนจดทะเบียนในตลาดหลักทรัพย์ซื้อขายที่ EV/EBITDA เฉลี่ยประมาณ 15-16 เท่า แต่เนื่องจาก ABC มีขนาดเล็กกว่าและสภาพคล่องต่ำกว่า จึงปรับลดตัวคูณลงเหลือ 12-14 เท่า:
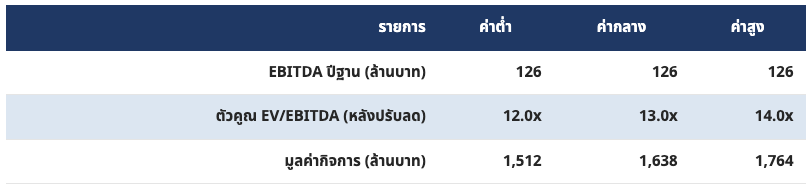
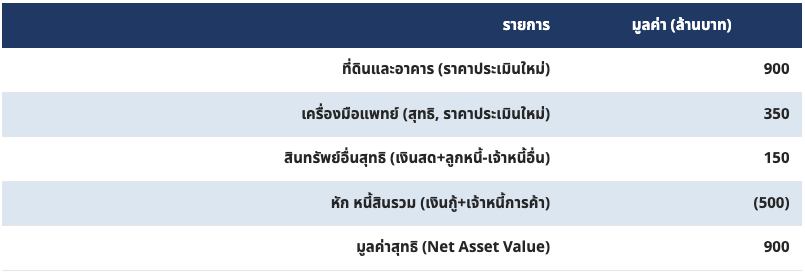
Exhibit 4: วิธีสินทรัพย์ (Asset-Based / Net Asset Value)
สรุปเปรียบเทียบทั้ง 3 วิธี
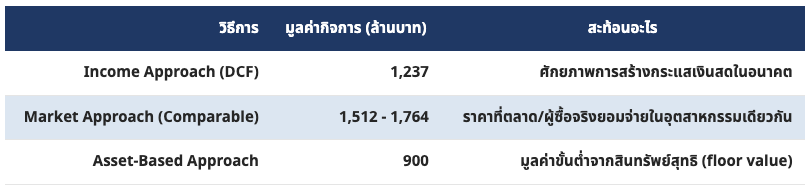
จะเห็นว่าทั้ง 3 วิธีให้ผลลัพธ์ต่างกัน ซึ่งเป็นเรื่องปกติ ไม่ใช่ข้อผิดพลาด — DCF และ Market Approach สะท้อนมูลค่าของกิจการที่ยังเปิดดำเนินการต่อเนื่อง (going concern) จึงสูงกว่า Asset-Based ซึ่งเป็นเพียงมูลค่าขั้นต่ำ ในทางปฏิบัติ นักประเมินมักให้น้ำหนักกับ DCF และ Market Approach มากกว่า แล้วใช้ Asset-Based เป็นจุดตรวจสอบ (sanity check) กรณีนี้มูลค่าที่สมเหตุสมผลของ ABC น่าจะอยู่ในช่วง 1,200-1,400 ล้านบาท โดยมีปัจจัยเรื่องใบอนุญาตประกอบกิจการโรงพยาบาลและทำเลที่ตั้งเป็นตัวช่วยหนุนมูลค่าด้านบน
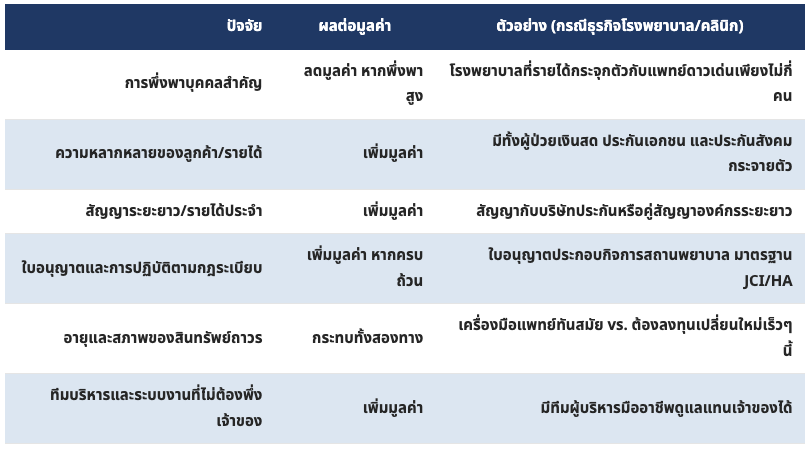
5. ปัจจัยที่ทำให้มูลค่าธุรกิจเพิ่มขึ้นหรือลดลง
6. ข้อผิดพลาดที่พบบ่อยเวลาประเมินมูลค่าธุรกิจ
- ใช้สมมติฐานการเติบโตที่สูงเกินจริงโดยไม่มีข้อมูลรองรับ ทำให้ DCF สูงเกินความเป็นจริง
- เลือกบริษัทเทียบเคียงที่ไม่ใกล้เคียงกันจริง เช่น เทียบโรงพยาบาลทั่วไปกับคลินิกความงามเฉพาะทาง
- ลืมปรับลดตัวคูณสำหรับขนาดธุรกิจและสภาพคล่อง (size & liquidity discount) เมื่อเทียบกับบริษัทจดทะเบียน
- ใช้เพียงวิธีเดียวโดยไม่ตรวจสอบไขว้กับวิธีอื่น ทำให้มองข้ามความเสี่ยงบางด้าน
- ไม่แยก “มูลค่ากิจการ” (Enterprise Value) ออกจาก “มูลค่าส่วนของผู้ถือหุ้น” (Equity Value) ซึ่งต้องหักหนี้สินสุทธิออกก่อน
- มองข้ามรายการที่ไม่ปกติ (non-recurring items) เช่น ค่าใช้จ่ายทางกฎหมายครั้งเดียว ที่ทำให้ EBITDA บิดเบือน
7. ประเมินเองได้ไหม หรือควรจ้างผู้เชี่ยวชาญ
การประเมินมูลค่าเบื้องต้นด้วยตัวเอง มีประโยชน์มากในการวางแผนธุรกิจ ตั้งเป้าหมาย หรือเตรียมตัวก่อนเจรจา แต่เมื่อใดที่การประเมินนั้นจะถูกนำไปใช้ในธุรกรรมจริง เช่น การซื้อขายกิจการ การระดมทุนจากนักลงทุนสถาบัน การแบ่งทรัพย์สินระหว่างผู้ถือหุ้น หรือการยื่นต่อหน่วยงานกำกับดูแลและสรรพากร ควรใช้ผู้เชี่ยวชาญที่มีประสบการณ์ตรง เนื่องจากต้องอาศัยข้อมูลตลาดที่อัปเดต วิธีปรับสมมติฐานอย่างเหมาะสม และรายงานที่มีน้ำหนักเพียงพอให้คู่เจรจาหรือหน่วยงานยอมรับ
8. คำถามที่พบบ่อย (FAQ)
ประเมินมูลค่าธุรกิจใช้เวลากี่วัน?
ขึ้นอยู่กับความซับซ้อนของธุรกิจและความพร้อมของข้อมูลทางการเงิน โดยทั่วไปการประเมินเบื้องต้นใช้เวลา 1-2 สัปดาห์ ส่วนการประเมินแบบละเอียดเพื่อใช้ในธุรกรรมจริงอาจใช้เวลา 3-6 สัปดาห์
ธุรกิจ SME ควรใช้วิธีไหนในการประเมินมูลค่า?
ธุรกิจ SME ส่วนใหญ่เหมาะกับการใช้ Income Approach (DCF) ร่วมกับ Market Approach เป็นตัวตรวจสอบไขว้ ส่วน Asset-Based Approach จะมีประโยชน์มากเป็นพิเศษกับธุรกิจที่มีสินทรัพย์ถาวรจำนวนมาก เช่น อสังหาริมทรัพย์ โรงงาน หรือโรงพยาบาล
มูลค่ากิจการ (Enterprise Value) กับมูลค่าส่วนของผู้ถือหุ้น (Equity Value) ต่างกันอย่างไร?
มูลค่ากิจการคือมูลค่าของธุรกิจทั้งหมดรวมทั้งส่วนที่เป็นของเจ้าหนี้และผู้ถือหุ้น ส่วนมูลค่าส่วนของผู้ถือหุ้นคือมูลค่ากิจการหักด้วยหนี้สินที่มีภาระดอกเบี้ยสุทธิ (Net Debt) แล้ว ซึ่งเป็นตัวเลขที่ผู้ถือหุ้นจะได้รับจริงหากขายกิจการ
จำเป็นต้องใช้ทั้ง 3 วิธีเสมอไปหรือไม่?
ไม่จำเป็นเสมอไป แต่แนะนำให้ใช้อย่างน้อย 2 วิธีเพื่อตรวจสอบไขว้กัน โดยเฉพาะเมื่อผลการประเมินจะถูกนำไปใช้ในการเจรจาหรือธุรกรรมที่มีมูลค่าสูง
9. สรุป
การประเมินมูลค่าธุรกิจไม่มีคำตอบที่ “ถูกต้องที่สุด” เพียงคำตอบเดียว แต่เป็นกระบวนการที่ใช้หลายมุมมองประกอบกันเพื่อให้ได้ตัวเลขที่สมเหตุสมผลที่สุดสำหรับสถานการณ์นั้นๆ การเข้าใจทั้ง 3 แนวทาง — Income, Market และ Asset-Based — จะช่วยให้เจ้าของธุรกิจเจรจาต่อรองได้อย่างมั่นใจ ไม่ว่าจะอยู่ในฐานะผู้ซื้อหรือผู้ขาย